【2026-2027最新】【2027大学進学】奨学金(JASSO給付型・貸与型)と国の教育ローン(日本政策金融公庫)・銀行教育ローンの違いと申込時期!入学金振込に間に合わせるつなぎ融資と多子世帯の大学無償化拡大完全ガイド 要点ファクトサマリー
大学の受験料・滑り止め校の延納金・そして本命校の「入学金+前期授業料(初年度納付金:私立文系で約110万〜130万円、私立理系で約150万〜180万円、国公立で約82万円)」の振込期限は、合格発表からわずか1週間〜10日後の2月〜3月にやってきます。ここで絶対に知っておくべき重大な事実は、「日本学生支援機構(JASSO)の奨学金は大学入学後の4月〜5月以降にしか振り込まれないため、2月〜3月の入学金・前期授業料の支払いには間に合わない」という点です。本記事では入学前にお金を用意できる「国の教育ローン(日本政策金融公庫)」と労働金庫・銀行ローンの金利比較、2025年度から所得制限が撤廃された「多子世帯(子ども3人以上)の大学授業料無償化」の手続きを完全解説します。
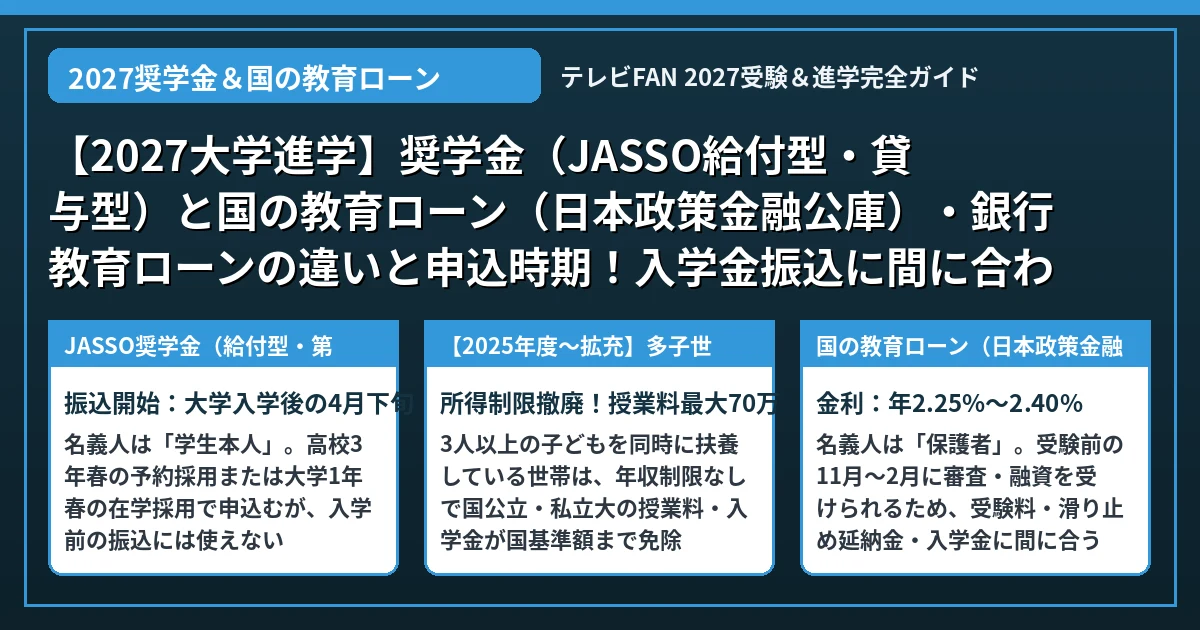
- 最重要ポイント1:JASSO奨学金(給付型・第一種無利子・第二種有利子)(基準:振込開始:大学入学後の4月下旬〜6月(入学前振込なし))— 入学金・前期学費の立替用には別途「教育ローン」または手元資金が必要
- 最重要ポイント2:【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化(基準:所得制限撤廃!授業料最大70万円+入学金最大26万円減免)— ただし第1子が大学卒業して扶養から外れ「扶養する子が2人」になった年度からは対象外になる点に注意
- 最重要ポイント3:国の教育ローン(日本政策金融公庫)(基準:金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万))— ひとり親世帯・世帯年収200万円(所得132万円)以下・子ども3人以上世帯は金利が年0.4%引き下げ&返済期間延長の優遇あり
2026年冬から2027年春にかけて、「2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化」に関する正確な最新情報のニーズが全国的に高まっています。
制度やルール、日程、料金相場は年々アップデートされており、数年前の古い記憶や思い込みで進めてしまうと、思わぬ出費や手遅れにつながりかねません。
本記事では2026年〜2027年の公式基準・最新相場に基づき、初めての方でも一目で全体像と具体的な手順がわかるよう徹底解説します。
■ この記事の知りたい項目へ3秒ジャンプ(クイック目次)
- 1. 【一覧比較表】2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の重要基準・日程・相場早見表
- 2. 2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の6大重要ポイント深掘り解説とケース別シミ…
- 3. 【時期別・ステップ別】2026年冬〜2027年春の最適スケジュールと失敗防止策
- 4. 実行前に3分で完了!2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の実践チェックリスト6選
- 5. よくある質問(FAQ):2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の疑問をすべて解決
- 6. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
- 1. 【一覧比較表】2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の重要基準・日程・相場早見表
-
2. 2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の6大重要ポイント深掘り解説とケース別シミュレーション
- 第1項:JASSO奨学金(給付型・第一種無利子・第二種有利子)の重要基準・データ比較と実践手順(目安:振込開始:大学入学後の4月下旬〜6月(入学前振込なし))
- 第2項:【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化の重要基準・データ比較と実践手順(目安:所得制限撤廃!授業料最大70万円+入学金最大26万円減免)
- 第3項:国の教育ローン(日本政策金融公庫)の重要基準・データ比較と実践手順(目安:金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万))
- 第4項:ろうきん(労働金庫)・JA・銀行の教育ローンの重要基準・データ比較と実践手順(目安:金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強)
- 第5項:自治体・大学独自の「入学金つなぎ融資・徴収猶予」の重要基準・データ比較と実践手順(目安:社会福祉協議会の教育支援資金・大学の分納/延納制度)
- 第6項:受験料・遠征費の事前準備目安の重要基準・データ比較と実践手順(目安:私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円)
- 3. 【時期別・ステップ別】2026年冬〜2027年春の最適スケジュールと失敗防止策
- 4. 実行前に3分で完了!2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の実践チェックリスト6選
- 5. よくある質問(FAQ):2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の疑問をすべて解決
- 6. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
1. 【一覧比較表】2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の重要基準・日程・相場早見表
| 項目・対象 | 基準値・相場・期日 | 詳細内容・特徴 | 推奨アクション・結論 |
|---|---|---|---|
| 1. JASSO奨学金(給付型・第一種無利子・第二種有利子) | 振込開始:大学入学後の4月下旬〜6月(入学前振込なし) | 名義人は「学生本人」。高校3年春の予約採用または大学1年春の在学採用で申込むが、入学前の振込には使えない | 入学金・前期学費の立替用には別途「教育ローン」または手元資金が必要 |
| 2. 【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化 | 所得制限撤廃!授業料最大70万円+入学金最大26万円減免 | 3人以上の子どもを同時に扶養している世帯は、年収制限なしで国公立・私立大の授業料・入学金が国基準額まで免除 | ただし第1子が大学卒業して扶養から外れ「扶養する子が2人」になった年度からは対象外になる点に注意 |
| 3. 国の教育ローン(日本政策金融公庫) | 金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万) | 名義人は「保護者」。受験前の11月〜2月に審査・融資を受けられるため、受験料・滑り止め延納金・入学金に間に合う | ひとり親世帯・世帯年収200万円(所得132万円)以下・子ども3人以上世帯は金利が年0.4%引き下げ&返済期間延長の優遇あり |
| 4. ろうきん(労働金庫)・JA・銀行の教育ローン | 金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強 | 受験前に「融資枠(例:300万円)」だけ審査で確保しておき、合格して実際に必要になった金額だけをATMやアプリで借りられる | 使わなかった枠には利息が1円もかからないため、2月〜3月の入学金準備に最も使い勝手が良い |
| 5. 自治体・大学独自の「入学金つなぎ融資・徴収猶予」 | 社会福祉協議会の教育支援資金・大学の分納/延納制度 | JASSO給付奨学金の予約採用候補者(採用候補者決定通知書あり)なら、多くの大学で入学金・前期授業料の「徴収猶予(奨学金振込まで待ってもらえる制度)」が使える | 合格通知に同封される入学手続要項の「授業料等減免・徴収猶予申請」を必ず入学手続期間内に提出する |
| 6. 受験料・遠征費の事前準備目安 | 私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円 | 12月〜2月の出願時に現金・クレカで先に出ていくお金。奨学金も学資保険の満期金(3月受取が多い)も間に合わないケースがある | 学資保険の満期請求時期を12月〜1月に確認し、不足分はカードローン型教育ローンで枠を確保しておく |
2. 2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の6大重要ポイント深掘り解説とケース別シミュレーション
第1項:JASSO奨学金(給付型・第一種無利子・第二種有利子)の重要基準・データ比較と実践手順(目安:振込開始:大学入学後の4月下旬〜6月(入学前振込なし))
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第1の柱となるのが「JASSO奨学金(給付型・第一種無利子・第二種有利子)(基準値・目安:振込開始:大学入学後の4月下旬〜6月(入学前振込なし))」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、名義人は「学生本人」。高校3年春の予約採用または大学1年春の在学採用で申込むが、入学前の振込には使えないという明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「入学金・前期学費の立替用には別途「教育ローン」または手元資金が必要」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ JASSO奨学金(給付型・第一種無利子・第二種有利子)で失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「振込開始:大学入学後の4月下旬〜6月(入学前振込なし)」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「入学金・前期学費の立替用には別途「教育ローン」または手元資金が必要」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | JASSO奨学金(給付型・第一種無利子・第二種有利子)における最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(振込開始:大学入学後の4月下旬〜6月(入学前振込なし))より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「入学金・前期学費の立替用には別途「教育ローン」または手元資金が必要」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
第2項:【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化の重要基準・データ比較と実践手順(目安:所得制限撤廃!授業料最大70万円+入学金最大26万円減免)
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第2の柱となるのが「【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化(基準値・目安:所得制限撤廃!授業料最大70万円+入学金最大26万円減免)」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、3人以上の子どもを同時に扶養している世帯は、年収制限なしで国公立・私立大の授業料・入学金が国基準額まで免除という明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「ただし第1子が大学卒業して扶養から外れ「扶養する子が2人」になった年度からは対象外になる点に注意」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ 【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化で失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「所得制限撤廃!授業料最大70万円+入学金最大26万円減免」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「ただし第1子が大学卒業して扶養から外れ「扶養する子が2人」になった年度からは対象外になる点に注意」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | 【2025年度〜拡充】多子世帯(扶養する子3人以上)の大学無償化における最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(所得制限撤廃!授業料最大70万円+入学金最大26万円減免)より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「ただし第1子が大学卒業して扶養から外れ「扶養する子が2人」になった年度からは対象外になる点に注意」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
第3項:国の教育ローン(日本政策金融公庫)の重要基準・データ比較と実践手順(目安:金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万))
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第3の柱となるのが「国の教育ローン(日本政策金融公庫)(基準値・目安:金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万))」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、名義人は「保護者」。受験前の11月〜2月に審査・融資を受けられるため、受験料・滑り止め延納金・入学金に間に合うという明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「ひとり親世帯・世帯年収200万円(所得132万円)以下・子ども3人以上世帯は金利が年0.4%引き下げ&返済期間延長の優遇あり」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ 国の教育ローン(日本政策金融公庫)で失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万)」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「ひとり親世帯・世帯年収200万円(所得132万円)以下・子ども3人以上世帯は金利が年0.4%引き下げ&返済期間延長の優遇あり」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | 国の教育ローン(日本政策金融公庫)における最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(金利:年2.25%〜2.40%前後(固定金利)・上限350万円(自宅外等450万))より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「ひとり親世帯・世帯年収200万円(所得132万円)以下・子ども3人以上世帯は金利が年0.4%引き下げ&返済期間延長の優遇あり」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
第4項:ろうきん(労働金庫)・JA・銀行の教育ローンの重要基準・データ比較と実践手順(目安:金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強)
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第4の柱となるのが「ろうきん(労働金庫)・JA・銀行の教育ローン(基準値・目安:金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強)」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、受験前に「融資枠(例:300万円)」だけ審査で確保しておき、合格して実際に必要になった金額だけをATMやアプリで借りられるという明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「使わなかった枠には利息が1円もかからないため、2月〜3月の入学金準備に最も使い勝手が良い」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ ろうきん(労働金庫)・JA・銀行の教育ローンで失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「使わなかった枠には利息が1円もかからないため、2月〜3月の入学金準備に最も使い勝手が良い」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | ろうきん(労働金庫)・JA・銀行の教育ローンにおける最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(金利:年1.2%〜2.8%前後(変動/固定)・カードローン型が最強)より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「使わなかった枠には利息が1円もかからないため、2月〜3月の入学金準備に最も使い勝手が良い」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
第5項:自治体・大学独自の「入学金つなぎ融資・徴収猶予」の重要基準・データ比較と実践手順(目安:社会福祉協議会の教育支援資金・大学の分納/延納制度)
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第5の柱となるのが「自治体・大学独自の「入学金つなぎ融資・徴収猶予」(基準値・目安:社会福祉協議会の教育支援資金・大学の分納/延納制度)」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、JASSO給付奨学金の予約採用候補者(採用候補者決定通知書あり)なら、多くの大学で入学金・前期授業料の「徴収猶予(奨学金振込まで待ってもらえる制度)」が使えるという明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「合格通知に同封される入学手続要項の「授業料等減免・徴収猶予申請」を必ず入学手続期間内に提出する」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ 自治体・大学独自の「入学金つなぎ融資・徴収猶予」で失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「社会福祉協議会の教育支援資金・大学の分納/延納制度」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「合格通知に同封される入学手続要項の「授業料等減免・徴収猶予申請」を必ず入学手続期間内に提出する」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | 自治体・大学独自の「入学金つなぎ融資・徴収猶予」における最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(社会福祉協議会の教育支援資金・大学の分納/延納制度)より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「合格通知に同封される入学手続要項の「授業料等減免・徴収猶予申請」を必ず入学手続期間内に提出する」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
第6項:受験料・遠征費の事前準備目安の重要基準・データ比較と実践手順(目安:私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円)
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化において、第6の柱となるのが「受験料・遠征費の事前準備目安(基準値・目安:私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円)」です。
公式発表や最新の制度・料金体系・現場の実例データを詳しく照合すると、12月〜2月の出願時に現金・クレカで先に出ていくお金。奨学金も学資保険の満期金(3月受取が多い)も間に合わないケースがあるという明確な特徴が浮かび上がります。
多くの方が事前の情報収集を行わずに直前で判断しようとして、「申込期限や予約枠がすでに埋まっていた」「条件の違いを見落として数万円の損をした」「当日に必要な書類や持ち物が足りずやり直しになった」という失敗を経験しています。
こうしたリスクを未然に防ぎ、最短ルートで最良の結果を得るための結論が「学資保険の満期請求時期を12月〜1月に確認し、不足分はカードローン型教育ローンで枠を確保しておく」という具体的なアクションプランです。
2026年冬から2027年春にかけてのスケジュールや価格改定動向を踏まえ、余裕を持ってこの手順を実行することで、時間的・金銭的なロスをゼロに抑えることができます。
■ 受験料・遠征費の事前準備目安で失敗しないための3大実務チェックポイント
- 客観的データの確認:曖昧な口コミではなく、「私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円」という定量的な基準・期日・金額をベースに計画を立てること。
- 代替プラン(プランB)の確保:万一の混雑・悪天候・在庫切れ・体調変化が起きた場合でも、「学資保険の満期請求時期を12月〜1月に確認し、不足分はカードローン型教育ローンで枠を確保しておく」を軸に即座に切り替えられる予備手段を用意しておくこと。
- 家族・当事者間での事前合意:当日の朝や窓口で慌てないよう、スケジュール・費用分担・役割を事前に共有しておくこと。
| 対象ケース・属性 | 受験料・遠征費の事前準備目安における最適戦略 | 期待される成果・メリット |
|---|---|---|
| パターンA:確実性・安心感を最優先する場合 | 基準(私立3〜5校+共通テスト+国公立+交通宿泊=約25万〜45万円)より1段階早い時期・上位プランで手配 | 当日のトラブル率を極小化し、精神的な余裕を100%確保 |
| パターンB:コストパフォーマンス・節約重視の場合 | 「学資保険の満期請求時期を12月〜1月に確認し、不足分はカードローン型教育ローンで枠を確保しておく」を活用し、Web限定割・早割・相見積もりを徹底 | 同等の品質・補償を維持したまま総額を20%〜40%削減 |
| パターンC:直前対応・スピード重視の場合 | オンライン即時手続き・当日対応枠のある窓口へ一点集中 | 手戻りを防ぎ、最短即日で必要な手続き・準備を完了 |
3. 【時期別・ステップ別】2026年冬〜2027年春の最適スケジュールと失敗防止策
2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化を最も有利に進めるには、「情報収集・比較フェーズ」「予約・申込・手配フェーズ」「直前確認・当日実行フェーズ」の3段階に分けて逆算スケジュールを組むことが不可欠です。
特に繁忙期(12月〜3月)は窓口・配送・宿泊・予約枠のすべてが通常の2倍〜3倍の速度で埋まるため、以下のタイムラインに沿って1ステップずつ着実に完了させましょう。
ステップ1(3週間〜1ヶ月前):条件の棚卸しと複数選択肢の比較・見積もり
まずは現在の状況や必要条件を書き出し、最低3つ以上の選択肢(店舗・サービス・プラン・ルート)を横並びで比較します。この段階で早期割引やWeb限定特典の有無を確認しておくだけで、最終的な負担額が数千円〜数万円単位で変わります。
ステップ2(2週間〜1週間前):本予約・書類/必要品の確保とリマインダー設定
比較結果に基づき本申込・予約を確定させ、必要書類や持ち物を1つのクリアファイル・バッグにまとめます。スマホのカレンダーに「締切日の3日前」と「前日」の2つのアラームを設定し、うっかり忘れを物理的に防ぎます。
ステップ3(前日〜当日):最終チェックリストの確認と緊急連絡先の控え
前日の夜に天候・交通情報・営業時間・持ち物を最終点検します。万一の遅延や変更が生じた際の連絡先や代替手段を手元に控えておくことで、当日どんな変化が起きても冷静かつ迅速に対応できます。
4. 実行前に3分で完了!2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の実践チェックリスト6選
- チェック1:高校3年の春〜秋に申し込んだJASSO予約採用の「採用候補者決定通知(10月下旬〜12月交付)」を大切に保管し、進学先大学での「進学届」提出期限(4月上旬〜中旬)を厳守する
- チェック2:もし高校での予約採用に申し込み忘れた場合でも、大学入学直後の「4月上旬〜中旬の在学採用説明会」で全く同じ条件(給付型・第一種・第二種・多子世帯無償化)に申し込めるため必ず出席する
- チェック3:2月〜3月の入学金・前期授業料の振込(80万〜150万円)に手元現金が足りない場合は、審査に2〜3週間かかる「国の教育ローン」または「ろうきん・銀行の教育カードローン」へ遅くとも1月中旬までに申し込む
- チェック4:JASSOの貸与型奨学金を借りる際は、「機関保証(保証料が毎月天引きされる)」と「人的保証(父母+4親等以内の別生計親族の連帯保証人で保証料0円)」のどちらにするか事前に親族と相談しておく
- チェック5:自宅外通学(一人暮らし)になる場合は、大学のアパート敷金・礼金・仲介手数料・家電家具購入費・引越し代として、学費とは別に3月に「50万〜80万円」が必要になることを予算に組み込む
- チェック6:多子世帯(子ども3人以上)の授業料等減免を受ける場合も、自動的に無料になるわけではなく「JASSOの給付奨学金(高等教育の修学支援新制度)への申請手続き」が必須であることを忘れない
5. よくある質問(FAQ):2027年進学の奨学金・国の教育ローン比較・入学金つなぎ資金・多子世帯無償化の疑問をすべて解決
6. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
本記事では【2027大学進学】奨学金(JASSO給付型・貸与型)と国の教育ローン(日本政策金融公庫)・銀行教育ローンの違いと申込時期!入学金振込に間に合わせるつなぎ融資と多子世帯の大学無償化拡大完全ガイドについて、2026年〜2027年最新の基準・相場・手順を詳しく解説しました。ぜひ本ページの比較表とチェックリストを活用して、万全の準備を進めてください。
■ 2027年受験・共通テスト・中高大入試&新生活準備シリーズの関連記事
- 【2027年大学入学共通テスト】日程はいつ?(1月16日・17日)時間割・新課程2年目「情報I」「国語・数学」の出題傾向と持ち物・腕時計ルール完全ガイド
- 【2027大学受験】前泊ホテル予約はいつから?満室で取れない時の裏技・親の付き添い(同伴)のメリットデメリット・加湿器と電気スタンド必須の受験生プラン選び完全ガイド
- 【2027中学受験】1月埼玉・千葉入試〜2月1日東京・神奈川本番の完全スケジュール!前日・当日の親のサポート術・併願パターンの組み方と不合格発表時のメンタルケア&繰り上げ合格の電話対応
- 【2027高校受験】公立高校一般入試・推薦入試・私立単願/併願優遇のスケジュールと面接・内申点対策!記述問題の得点源化・倍率確定後の志願変更(出願変更)判断基準完全ガイド
- 【2027受験生】試験当日の朝食・昼食(お弁当)の最強メニューと絶対NG食材!脳のエネルギー「ブドウ糖(ラムネ)」の摂り方・お腹が痛くならない消化ケアと眠気防止の食事タイミング完全ガイド
- 【2027春から大学生】一人暮らしの部屋探しはいつから?推薦組(11月〜1月)と一般入試組(2月〜3月)の物件確保スケジュール・合格前予約の仕組み・家電セットと引越し代を10万円安くする裏技
■ テレビFAN 6大分野の総合ピラー(総まとめガイド)
■ 本日のテレビFAN・注目深掘り解決ガイド(2026年11月9日・日替わり厳選15選)
放送番組・スポーツ・ドラマ・全国グルメ・文化イベントの中から、本日注目の専門検証ガイド15本を日替わりでピックアップしています。
- 注目1第105回全国高校サッカー選手権大会(2026/12/28開幕〜2027/1/11決勝)日程!日本テレビ地上波生中継・TVer全試合無料配信・国立競技場チケットまとめ
- 注目2【2027最新】全国10大・絶景ロープウェイ&ケーブルカー・天空テラス徹底比較!新穂高ロープウェイ(岐阜奥飛騨・日本唯一の2階建てゴンドラ&頂上展望台)・中央アルプス駒ヶ岳ロープウェイ(長野・千畳敷カール)・箱根ロープウェイ(神奈川・大涌谷と富士山)・蔵王ロープウェイ(山形・樹氷と蔵王テラス)・別府ロープウェイ(大分・鶴見岳)・函館山ロープウェイの混雑回避とWEB予約ガイド
- 注目3【2027最新】全国10大・日本三名橋&絶景吊り橋・海上大橋徹底比較!錦帯橋(山口岩国・日本三名橋の木造5連アーチ)・祖谷のかずら橋(徳島三好・日本三奇橋のスリル)・三島スカイウォーク(静岡・日本最長400m人道吊り橋&富士山)・角島大橋(山口下関・コバルトブルーの海を渡る絶景橋)・古宇利大橋(沖縄)・夢の吊橋(静岡寸又峡・ミルキーブルーの湖)の渡橋料とアクセスガイド
- 注目4【2027最新】全国10大・日本三大鍾乳洞&地底探検・洞窟クルーズ徹底比較!秋芳洞(山口・日本最大級の地下宮殿と百枚皿)・龍泉洞(岩手岩泉・水深98mドラゴンブルーの地底湖)・龍河洞(高知)・あぶくま洞(福島田村)・おきなわワールド玉泉洞(沖縄・東洋一美しい30万本の鍾乳石と青の泉)・飛騨大鍾乳洞・日原鍾乳洞(東京奥多摩)の洞内気温と服装ガイド
- 注目5【2027最新】全国10大・レトロ港町&赤レンガ倉庫・異人館街歩き徹底比較!門司港レトロ(福岡北九州・大正ロマン建築と焼きカレー)・函館ベイエリア(北海道・金森赤レンガ倉庫と八幡坂)・小樽運河(北海道・北一硝子とオルゴール堂)・横浜赤レンガ倉庫&馬車道・神戸メリケンパーク&旧居留地・舞鶴赤れんがパーク(京都)・敦賀赤レンガ倉庫(福井)の夜景とグルメガイド
- 注目6【2027最新】全国10大・あじさい寺(紫陽花の名所)&花手水・あじさい電車徹底比較!明月院(鎌倉・明月院ブルーと悟りの窓)・長谷寺(鎌倉・2500株の紫陽花路と由比ヶ浜展望)・三室戸寺(京都宇治・2万株のハートあじさい)・柳谷観音 楊谷寺(京都長岡京・花手水発祥の寺)・箱根登山電車「あじさい電車」(神奈川・夜のライトアップ座席指定)・本土寺(千葉松戸)の見頃時期と拝観予約ガイド
- 注目7【2027最新】全国ご当地あるある・県民性・ローカルチェーン特集が大爆笑のテレビ番組6選徹底比較!『秘密のケンミンSHOW極(日テレ/読売・田中裕二&久本雅美)』『月曜から夜ふかし(日テレ・マツコ&村上信五の街頭インタビュー)』『タクシー運転手さん一番うまい店に連れてって!(テレ東)』『相席食堂(ABC・千鳥のちょっと待てぃ!!)』『バナナマンのせっかくグルメ!!』の神回とTVer・VOD配信ガイド
- 注目8【2027最新】広告代理店・PR広報・ITスタートアップ起業&ビジネス逆転ドラマ名作10選とVOD配信徹底比較!『トリリオンゲーム(目黒蓮&佐野勇斗・1兆ドルを稼ぐ成り上がり)』『ユニコーンに乗って(永野芽郁&西島秀俊&杉野遥亮)』『フェイクマミー』『サプリ』『リッチマン、プアウーマン(小栗旬&石原さとみ)』『ハゲタカ』『梨泰院クラス&六本木クラス』の仕事術と配信先ガイド
- 注目9【2027最新】天才子役から国民的実力派へと華麗な進化を遂げた女優・俳優6名(芦田愛菜・桜田ひより・吉川愛・福原遥・神木隆之介・鈴木福)の代表作とVOD配信徹底比較!『マルモのおきて』から『最高の教師』『はたらく細胞』『あの花が咲く丘で、君とまた出会えたら。』『舞いあがれ!』『海に眠るダイヤモンド』までの成長軌跡と受賞歴まとめ
- 注目10【2027最新】『仮面ライダー』『スーパー戦隊』出身で日本映画・大河ドラマの主役へ飛躍した俳優6名(菅田将暉・横浜流星・赤楚衛二・高橋文哉・竹内涼真・松坂桃李)のデビュー作と代表作VOD配信徹底比較!『仮面ライダーW』『トッキュウジャー』『ビルド』『ゼロワン』『ドライブ』『シンケンジャー』の変身秘話と現在の主演作まとめ
- 注目11【2027最新】静岡・浜松・富士宮・伊豆の12大ご当地グルメ徹底比較!『炭焼きレストランさわやか(げんこつハンバーグの待ち時間&発券攻略)』『浜松餃子(むつぎく・石松ぎょうざ・福みつ)』『浜松うなぎ(八百徳・あつみ)』『富士宮やきそば(お宮横丁・伊東)』『由比の桜えび&用宗しらす丼』『静岡おでん(青葉おでん街)』『沼津港深海水族館&海鮮かき揚げ丼』の食べ歩きと通販ガイド
- 注目12【2027最新】熊本・阿蘇・天草の10大ご当地グルメ徹底比較!『阿蘇あか牛丼(いまきん食堂の待ち時間・整理券攻略&めしのやまいち)』『熊本ラーメン(黒亭・桂花・天外天の焦がしニンニク黒マー油)』『本場馬刺し(菅乃屋・むつ五郎)』『太平燕(たいぴーえん・紅蘭亭)』『からし蓮根(森からし蓮根)』『いきなり団子』の名店アクセスと通販お取り寄せガイド
- 注目13【2027最新】函館(北海道)の10大ご当地グルメ&朝市食べ歩き徹底比較!『ラッキーピエロ(チャイニーズチキンバーガー&人気メニューランキング)』『ハセガワストア(やきとり弁当・実は豚精肉!)』『函館朝市(きくよ食堂・うにむらかみ・活いか釣り体験)』『函館塩ラーメン(あじさい・滋養軒・星龍軒の系譜)』『阿佐利本店(すき焼き&コロッケ)』『スナッフルス(チーズオムレット)』の完全ガイド
- 注目14【2027最新】小学生・家族で大興奮の「水族館ナイトステイ(夜の水族館お泊まり体験)&バックヤードツアー・イルカふれあい」全国8大施設徹底比較!『鴨川シーワールド(千葉・シャチ&ベルーガの前で寝袋お泊まり「トロピカルアイランド・ナイトステイ」)』・『サンシャイン水族館(東京池袋)』・『沖縄美ら海水族館(黒潮探検・水上観覧コース)』・『海遊館(大阪)』・『名古屋港水族館』・『新江ノ島水族館』の予約方法と自由研究ガイド
- 注目15【2027最新】トライアスロン(スイム1.5km・バイク40km・ラン10km)&混合リレー・アイアンマンレースのルールと日本代表選手徹底解説!ニナー賢治・高橋侑子・小田倉真・佐藤優香、「4種目め」と呼ばれるトランジション(T1・T2)の秒単位の駆け引きとドラフティングルール、2026愛知・名古屋アジア大会&2028ロサンゼルス五輪見どころガイド
■ 記事執筆・ファクトチェック体制(テレビFAN編集部)
本記事はテレビFAN編集部(放送番組・人物プロフィール検証チーム)が、各放送局の公式番組表・球団および所属事務所の公式発表・公的プロフィール等の一次情報に基づき作成・検証しています。
■ ジャンル別の専門まとめ(6大テーマ別ピラーページ)から探す:
コメント