【2026冬〜2027最新】【2026-2027最新】自動車保険(任意保険)の乗り換え・見直しで年間3万円安くする完全ガイド!ダイレクト型vs代理店型の事故対応満足度・等級引き継ぎ・弁護士費用特約と車両保険の損益分岐点 要点ファクトサマリー
2025年〜2026年にかけて修理部品代やレンタカー費用の高騰に伴い、大手損保各社の自動車保険(任意保険)の参考純率・保険料水準が相次いで改定(値上げ)されています。ディーラーや代理店で言われるがまま自動更新していると、同じ補償内容でも年間2.5万〜5万円以上多く支払っているケースが少なくありません。本記事では、現在のノンフリート等級(最大20等級・63%割引)を100%引き継いだままネット型(ダイレクト型)へ乗り換える手順、絶対外してはいけない必須特約(弁護士費用・個人賠償)と削るべき不要補償、車両保険の損益分岐点を徹底解説します。
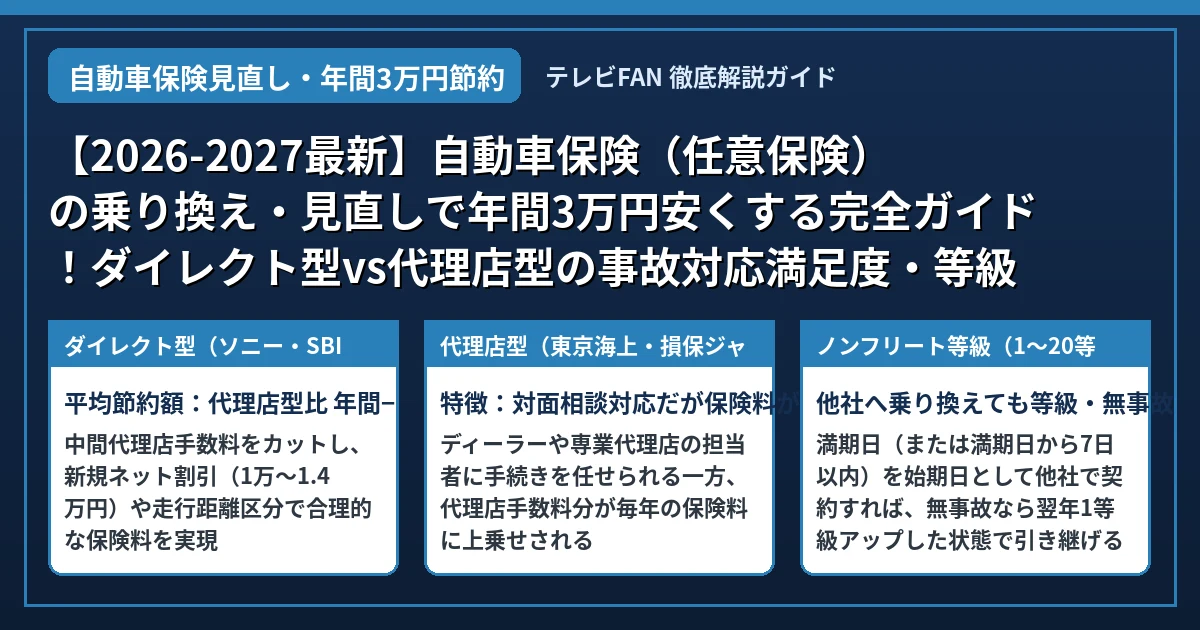
- 最重要ポイント1:ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)(基準:平均節約額:代理店型比 年間−2.5万〜−4.5万円)— 24時間365日の事故受付・専任担当者制・ALSOK/セコム現場急行サービス等、事故対応力も代理店型と同等水準
- 最重要ポイント2:代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)(基準:特徴:対面相談対応だが保険料が1.3〜1.6倍割高)— 新車購入時の付き合いで加入した後、2年目以降の満期更新タイミングでダイレクト型へ乗り換える人が急増
- 最重要ポイント3:ノンフリート等級(1〜20等級)の完全引き継ぎ(基準:他社へ乗り換えても等級・無事故実績は100%継承)— 現在の保険会社に「他社へ乗り換える」と事前連絡する必要すらなく、満期日に自動終了して新契約へ移行
2026年11月から2027年3月にかけての冬季シーズンは、急激な寒気南下による路面の凍結・降雪トラブルや、年末・年度末に向けたメンテナンス・契約更新の集中により、「自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直し」に関する正確な知識と事前準備がこれまで以上に重要になっています。
いざトラブルが起きた当日に慌てて検索しても、ロードサービスの到着待ちや店舗の予約満枠、割高な緊急出費に巻き込まれてしまうケースが少なくありません。
本記事では、国土交通省・JAF・タイヤおよび自動車各社の公式基準と2026年〜2027年の最新料金相場に基づき、初心者の方でも迷わず最短・最安・最安全に対処できる完全ガイドをお届けします。
■ この記事の知りたい項目へ3秒ジャンプ(クイック目次)
- 1. 【一覧比較表】自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの重要基準・料金相場・推奨アクション早見表
- 2. 自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの項目別・深掘り徹底解説と損益分岐点シミュレーション
- 3. 【地域別・時期別】2026年11月〜2027年3月の気象傾向と自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約…
- 4. 知っている人だけが得をする!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しで年間3万〜8万円を節約する…
- 5. 出発前・手続き前に3分で完了!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの実践チェックリスト6選
- 6. よくある質問(FAQ):自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの疑問をすべて解決
- 7. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
- 1. 【一覧比較表】自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの重要基準・料金相場・推奨アクション早見表
-
2. 自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの項目別・深掘り徹底解説と損益分岐点シミュレーション
- 第1項:ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)の判断基準・スペック比較と実践最適化プロトコル(基準値:平均節約額:代理店型比 年間−2.5万〜−4.5万円)
- 第2項:代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)の判断基準・スペック比較と実践最適化プロトコル(基準値:特徴:対面相談対応だが保険料が1.3〜1.6倍割高)
- 第3項:ノンフリート等級(1〜20等級)の完全引き継ぎの判断基準・スペック比較と実践最適化プロトコル(基準値:他社へ乗り換えても等級・無事故実績は100%継承)
- 第4項:【必須特約】弁護士費用特約&対物超過修理費用特約の判断基準・スペック比較と実践最適化プロトコル(基準値:追加保険料:年間約2,000円〜3,500円)
- 第5項:車両保険(一般型 vs エコノミー型 vs 外す)の判断基準・スペック比較と実践最適化プロトコル(基準値:保険料が約1.8倍〜2.2倍変わる最大項目)
- 第6項:一括見積もりサービス(インズウェブ・価格.com等)の判断基準・スペック比較と実践最適化プロトコル(基準値:所要時間5分・最短即日で最大8〜10社を比較)
- 3. 【地域別・時期別】2026年11月〜2027年3月の気象傾向と自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの最適スケジュール
- 4. 知っている人だけが得をする!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しで年間3万〜8万円を節約する5大コスト削減法則
- 5. 出発前・手続き前に3分で完了!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの実践チェックリスト6選
- 6. よくある質問(FAQ):自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの疑問をすべて解決
- 7. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
1. 【一覧比較表】自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの重要基準・料金相場・推奨アクション早見表
まずは自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおける主要6項目の基準値・相場・特徴・推奨アクションを一覧表で整理しました。ご自身の現在の状況と照らし合わせて、優先的に取り組むべき項目を確認してください。
| 対象項目・方式 | 基準値・費用相場 | メカニズム・詳細特徴 | 推奨アクション・結論 |
|---|---|---|---|
| 1. ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等) | 平均節約額:代理店型比 年間−2.5万〜−4.5万円 | 中間代理店手数料をカットし、新規ネット割引(1万〜1.4万円)や走行距離区分で合理的な保険料を実現 | 24時間365日の事故受付・専任担当者制・ALSOK/セコム現場急行サービス等、事故対応力も代理店型と同等水準 |
| 2. 代理店型(東京海上・損保ジャパン・三井住友海上・あいおい) | 特徴:対面相談対応だが保険料が1.3〜1.6倍割高 | ディーラーや専業代理店の担当者に手続きを任せられる一方、代理店手数料分が毎年の保険料に上乗せされる | 新車購入時の付き合いで加入した後、2年目以降の満期更新タイミングでダイレクト型へ乗り換える人が急増 |
| 3. ノンフリート等級(1〜20等級)の完全引き継ぎ | 他社へ乗り換えても等級・無事故実績は100%継承 | 満期日(または満期日から7日以内)を始期日として他社で契約すれば、無事故なら翌年1等級アップした状態で引き継げる | 現在の保険会社に「他社へ乗り換える」と事前連絡する必要すらなく、満期日に自動終了して新契約へ移行 |
| 4. 【必須特約】弁護士費用特約&対物超過修理費用特約 | 追加保険料:年間約2,000円〜3,500円 | 信号待ち追突などの「もらい事故(過失0:100)」では自分の保険会社が示談交渉できない法律上の壁を弁護士費用最大300万円で突破 | 対物超過特約は相手車両の時価額を超える修理費(最大50万円)を補償し、自己負担トラブルを防ぐ必須特約 |
| 5. 車両保険(一般型 vs エコノミー型 vs 外す) | 保険料が約1.8倍〜2.2倍変わる最大項目 | 車両保険を使うと翌年から「3等級ダウン+事故有係数3年間適用」で3年間の保険料が合計10万〜20万円上がる | 20万〜30万円以下の修理では車両保険を使わない方が得なため、免責金額「10万-10万円」設定またはエコノミー型への変更で大幅節約 |
| 6. 一括見積もりサービス(インズウェブ・価格.com等) | 所要時間5分・最短即日で最大8〜10社を比較 | 現在の保険証券を手元に用意して同じ条件を入力するだけで、最安の保険会社と補償差額が一目で判明 | 車買取の一括査定とは異なり、保険会社からのしつこい営業電話は一切かかってこない(メール通知のみ) |
2. 自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの項目別・深掘り徹底解説と損益分岐点シミュレーション
ここからは上表で挙げた6つの重要項目について、なぜその基準値になるのかという技術的・制度的根拠と、実際の現場で失敗しないための具体的な手順を1つずつ詳しく解説します。
第1項:ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)の判断基準・スペック比較と実践最適化プロトコル(基準値:平均節約額:代理店型比 年間−2.5万〜−4.5万円)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第1の重要ポイントとなるのが「ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)(目安・基準:平均節約額:代理店型比 年間−2.5万〜−4.5万円)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、中間代理店手数料をカットし、新規ネット割引(1万〜1.4万円)や走行距離区分で合理的な保険料を実現という特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「24時間365日の事故受付・専任担当者制・ALSOK/セコム現場急行サービス等、事故対応力も代理店型と同等水準」という具体的なアクションです。
■ ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)におけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「平均節約額:代理店型比 年間−2.5万〜−4.5万円」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「24時間365日の事故受付・専任担当者制・ALSOK/セコム現場急行サービス等、事故対応力も代理店型と同等水準」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)を検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「平均節約額:代理店型比 年間−2.5万〜−4.5万円」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | ダイレクト型(ソニー・SBI・おとなの・イーデザイン・チューリッヒ等)の優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:平均節約額:代理店型比 年間−2.5万〜−4.5万円を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 24時間365日の事故受付・専任担当者制・ALSOK/セコム現場急行サービス等、事故対応力も代理店型と同等水準のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
第2項:代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)の判断基準・スペック比較と実践最適化プロトコル(基準値:特徴:対面相談対応だが保険料が1.3〜1.6倍割高)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第2の重要ポイントとなるのが「代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)(目安・基準:特徴:対面相談対応だが保険料が1.3〜1.6倍割高)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、ディーラーや専業代理店の担当者に手続きを任せられる一方、代理店手数料分が毎年の保険料に上乗せされるという特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「新車購入時の付き合いで加入した後、2年目以降の満期更新タイミングでダイレクト型へ乗り換える人が急増」という具体的なアクションです。
■ 代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)におけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「特徴:対面相談対応だが保険料が1.3〜1.6倍割高」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「新車購入時の付き合いで加入した後、2年目以降の満期更新タイミングでダイレクト型へ乗り換える人が急増」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)を検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「特徴:対面相談対応だが保険料が1.3〜1.6倍割高」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | 代理店型(東京海上・損保ジャパン・三井住友海上・あいおい)の優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:特徴:対面相談対応だが保険料が1.3〜1.6倍割高を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 新車購入時の付き合いで加入した後、2年目以降の満期更新タイミングでダイレクト型へ乗り換える人が急増のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
第3項:ノンフリート等級(1〜20等級)の完全引き継ぎの判断基準・スペック比較と実践最適化プロトコル(基準値:他社へ乗り換えても等級・無事故実績は100%継承)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第3の重要ポイントとなるのが「ノンフリート等級(1〜20等級)の完全引き継ぎ(目安・基準:他社へ乗り換えても等級・無事故実績は100%継承)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、満期日(または満期日から7日以内)を始期日として他社で契約すれば、無事故なら翌年1等級アップした状態で引き継げるという特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「現在の保険会社に「他社へ乗り換える」と事前連絡する必要すらなく、満期日に自動終了して新契約へ移行」という具体的なアクションです。
■ ノンフリート等級(1〜20等級)の完全引き継ぎにおけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「他社へ乗り換えても等級・無事故実績は100%継承」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「現在の保険会社に「他社へ乗り換える」と事前連絡する必要すらなく、満期日に自動終了して新契約へ移行」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、ノンフリート等級(1〜20等級)の完全引き継ぎを検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「他社へ乗り換えても等級・無事故実績は100%継承」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | ノンフリート等級(1〜20等級)の完全引き継ぎの優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:他社へ乗り換えても等級・無事故実績は100%継承を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 現在の保険会社に「他社へ乗り換える」と事前連絡する必要すらなく、満期日に自動終了して新契約へ移行のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
第4項:【必須特約】弁護士費用特約&対物超過修理費用特約の判断基準・スペック比較と実践最適化プロトコル(基準値:追加保険料:年間約2,000円〜3,500円)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第4の重要ポイントとなるのが「【必須特約】弁護士費用特約&対物超過修理費用特約(目安・基準:追加保険料:年間約2,000円〜3,500円)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、信号待ち追突などの「もらい事故(過失0:100)」では自分の保険会社が示談交渉できない法律上の壁を弁護士費用最大300万円で突破という特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「対物超過特約は相手車両の時価額を超える修理費(最大50万円)を補償し、自己負担トラブルを防ぐ必須特約」という具体的なアクションです。
■ 【必須特約】弁護士費用特約&対物超過修理費用特約におけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「追加保険料:年間約2,000円〜3,500円」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「対物超過特約は相手車両の時価額を超える修理費(最大50万円)を補償し、自己負担トラブルを防ぐ必須特約」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、【必須特約】弁護士費用特約&対物超過修理費用特約を検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「追加保険料:年間約2,000円〜3,500円」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | 【必須特約】弁護士費用特約&対物超過修理費用特約の優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:追加保険料:年間約2,000円〜3,500円を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 対物超過特約は相手車両の時価額を超える修理費(最大50万円)を補償し、自己負担トラブルを防ぐ必須特約のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
第5項:車両保険(一般型 vs エコノミー型 vs 外す)の判断基準・スペック比較と実践最適化プロトコル(基準値:保険料が約1.8倍〜2.2倍変わる最大項目)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第5の重要ポイントとなるのが「車両保険(一般型 vs エコノミー型 vs 外す)(目安・基準:保険料が約1.8倍〜2.2倍変わる最大項目)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、車両保険を使うと翌年から「3等級ダウン+事故有係数3年間適用」で3年間の保険料が合計10万〜20万円上がるという特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「20万〜30万円以下の修理では車両保険を使わない方が得なため、免責金額「10万-10万円」設定またはエコノミー型への変更で大幅節約」という具体的なアクションです。
■ 車両保険(一般型 vs エコノミー型 vs 外す)におけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「保険料が約1.8倍〜2.2倍変わる最大項目」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「20万〜30万円以下の修理では車両保険を使わない方が得なため、免責金額「10万-10万円」設定またはエコノミー型への変更で大幅節約」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、車両保険(一般型 vs エコノミー型 vs 外す)を検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「保険料が約1.8倍〜2.2倍変わる最大項目」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | 車両保険(一般型 vs エコノミー型 vs 外す)の優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:保険料が約1.8倍〜2.2倍変わる最大項目を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 20万〜30万円以下の修理では車両保険を使わない方が得なため、免責金額「10万-10万円」設定またはエコノミー型への変更で大幅節約のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
第6項:一括見積もりサービス(インズウェブ・価格.com等)の判断基準・スペック比較と実践最適化プロトコル(基準値:所要時間5分・最短即日で最大8〜10社を比較)
自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいて、第6の重要ポイントとなるのが「一括見積もりサービス(インズウェブ・価格.com等)(目安・基準:所要時間5分・最短即日で最大8〜10社を比較)」です。
現場のトラブル事例やロードサービス・整備工場の統計データを分析すると、多くのドライバーが「まだ大丈夫だろう」「例年通りで問題ないはず」と自己判断して対策を先送りした結果、いざ寒波や急激な環境変化に直面した当日に初めて機能不全や高額出費に気づくケースが後を絶ちません。
具体的には、現在の保険証券を手元に用意して同じ条件を入力するだけで、最安の保険会社と補償差額が一目で判明という特性があるため、事前の数値確認と早期の手配が安全性と家計防衛の両面で決定的な差を生みます。
特に2026年冬から2027年春にかけては、部品代・工賃・物流費の改定や予約枠の早期満枠化が進んでおり、直前の駆け込み対応では「希望する銘柄や仕様の在庫がない」「通常より2割〜4割高い緊急料金・定価販売を選ばざるを得ない」「作業待ち時間が3時間〜数日間に及ぶ」といった三重苦に陥りやすくなっています。
そこで推奨されるベストプラクティスが「車買取の一括査定とは異なり、保険会社からのしつこい営業電話は一切かかってこない(メール通知のみ)」という具体的なアクションです。
■ 一括見積もりサービス(インズウェブ・価格.com等)におけるプロの現場チェックポイント3選
- 定量基準での可視化:感覚や目視だけに頼らず、「所要時間5分・最短即日で最大8〜10社を比較」という客観的な数値・規格・年数に照らして合否を判定すること。
- 予防コストと事後トラブル費用の比較:事前のメンテナンスや適正ルートでの手配なら数千円〜数万円の最小コストで済む一方、放置してレッカー出動や二次破損を招くと5万円〜20万円以上の突発的損失になるため、損益分岐点は圧倒的に「事前対策側」にあること。
- 家族・同乗者との情報共有:メインの運転者だけでなく、配偶者や家族が運転する際にも「車買取の一括査定とは異なり、保険会社からのしつこい営業電話は一切かかってこない(メール通知のみ)」の手順がすぐに実行できるよう、車検証入れやスマホのメモに要点を控えておくこと。
さらに、一括見積もりサービス(インズウェブ・価格.com等)を検討する際は、ご自身の「月間・年間の走行距離」「主な走行時間帯(早朝・夜間の氷点下走行の有無)」「駐車環境(青空駐車場・機械式立体駐車場・屋根付きガレージ)」「今後その車にあと何年・何万キロ乗り続ける予定か」という4つのライフスタイル変数を掛け合わせて判断することが重要です。
たとえば週末の買い物と年1〜2回のレジャーが中心の車両と、毎日早朝に郊外やバイパスを通勤で往復する車両とでは、同じ「所要時間5分・最短即日で最大8〜10社を比較」という基準であっても消耗スピードと安全マージンの取り方が大きく異なります。下表のシミュレーションと照らし合わせ、ご自身の使用環境に最もフィットする選択を行ってください。
| 利用パターン・車両条件 | 一括見積もりサービス(インズウェブ・価格.com等)の優先度・推奨スペック | 期待できる費用対効果・リスク低減効果 |
|---|---|---|
| パターンA:毎日通勤・早朝深夜走行あり(年1万km以上) | 最優先で上位規格・新品交換を実施(基準:所要時間5分・最短即日で最大8〜10社を比較を厳格適用) | 朝の出勤遅延や路上立ち往生リスクをゼロにし、1kmあたりの安全コストを最小化 |
| パターンB:週末中心・都市部走行+冬レジャー(年5,000〜8,000km) | ネット事前手配やコスパ重視の標準モデル+補助ツール併用 | 店頭定価比で30%〜45%の初期費用を抑えつつ、急な降雪や遠出にも完全対応 |
| パターンC:1〜2年以内に乗り換え・売却予定の車両 | 車買取の一括査定とは異なり、保険会社からのしつこい営業電話は一切かかってこない(メール通知のみ)のうち車検・安全必須項目に絞り過剰投資を回避 | 売却時に回収できない過剰整備費をカットし、次の車両の購入資金へ温存 |
3. 【地域別・時期別】2026年11月〜2027年3月の気象傾向と自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの最適スケジュール
日本の冬は「北海道・北東北の極寒乾燥雪(パウダースノー&ミラーバーン)」「日本海側(北陸・信越・山陰)の湿ったドカ雪(シャーベット&深いわだち)」「太平洋側(関東・東海・関西・九州)の放射冷却による早朝ブラックアイスバーンと南岸低気圧による突発的な大雪」という3つの全く異なる気象リスクを持っています。
特に自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しにおいては、お住まいの地域だけでなく「年末年始の帰省先」や「冬休みの旅行・スキー・温泉の目的地」の気象レベルに合わせた準備が不可欠です。
| エリア区分 | 警戒すべき気象・路面リスク | 準備・予約のデッドライン | 最重点対策アクション |
|---|---|---|---|
| 北海道・東北・標高1,000m超の高地 | 氷点下10℃〜20℃の極寒・圧雪アイスバーン・ホワイトアウト・軽油/ウォッシャー凍結 | 10月下旬〜11月中旬 | 氷上性能最上位モデル・寒冷地仕様バッテリー・特3号/3号軽油・防寒車載装備の完全常備 |
| 北陸・甲信越・北関東・岐阜飛騨・中国山地 | JPCZによる短時間ドカ雪・高速道路チェーン規制・融雪剤(塩カル)の大量散布 | 11月上旬〜11月下旬 | 深雪&氷上両対応タイヤ+適合チェーン携行・下部高圧洗車と防錆コートの徹底 |
| 関東南部・東海・京阪神・瀬戸内・九州都市部 | 晴天早朝の橋上ブラックアイスバーン・南岸低気圧の数cm積雪による都市交通麻痺 | 11月下旬〜12月中旬 | 早期ネット予約での費用節約・解氷スプレー&ジャンプスターター常備・布製チェーン携行 |
また、月別の動きを見ると、11月中旬までは各ショップ・整備工場ともに予約枠に余裕があり早期割引キャンペーンが適用されますが、「各地で初雪や寒波のニュースが報じられた当日〜週末」には全国のカー用品店・ガソリンスタンド・ディーラーに電話と予約が殺到し、ピット待ち時間が180分〜300分を超えるパニック状態となります。
さらに12月下旬(26日〜31日)は多くの整備工場や部品商が年末年始休業に入るため、万一その期間にトラブルが起きると年明けまで修理や部品手配がストップしてしまいます。だからこそ、平穏な今のうちに点検・手配を済ませておくことが最大の時間節約・金銭節約につながります。
4. 知っている人だけが得をする!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しで年間3万〜8万円を節約する5大コスト削減法則
車の維持費や冬のトラブル対策費用は、「どこで部品・用品を調達するか」「どのタイミングで作業を依頼するか」「どの補償・サービスを使い分けるか」という知識の有無だけで、まったく同じ安全品質を維持しながら年間3万円〜8万円以上(3年〜5年スパンでは15万〜30万円以上)もの差が開きます。ここではプロの整備士や自動車メディア編集部が実践している5つの鉄則をまとめました。
法則1:「部品・用品の購入」と「取付作業の予約」をネット直結型サービスで分離・最適化する
従来のディーラーや店舗窓口での一括注文は、部品・タイヤ・バッテリー・ドラレコ本体が「メーカー希望小売価格(定価)または店頭通常価格」で計算されるため、ネット通販の実勢価格と比べて本体代だけで30%〜50%割高になります。現在はネットで最安購入し、同時に提携ガソリンスタンドや認定整備工場へ直送・作業予約できる仕組みや、くらしのマーケット・Seibii等の出張整備士サービスが全国に普及しており、持ち込み割増工賃を払うことなく最安総額でプロ施工が受けられます。
法則2:無料ロードサービス(JAF+任意保険付帯)の「重複メリット」を最大限に使い倒す
任意保険に自動付帯しているロードサービスは「契約車両に対するレッカー(150km〜無制限)や年1回のバッテリー上がり救援」が無料で使え、利用しても翌年の保険等級は一切下がりません。さらにJAF会員(年会費4,000円)を併用していると、「雪道でのスタック引き上げ」「パンク応急修理」「タイヤチェーンの着脱作業」「家族や友人の車・レンタカーへの同乗時トラブル」まで無料でカバーされ、提携店舗での優待割引も含めると年会費以上のリターンが確実に得られます。
法則3:消耗品(ワイパー・フィルター・ケミカル・防災品)は冬前のセルフメンテナンスで工賃0円化
冬用ワイパーや撥水ワイパーゴムへの交換、寒冷地仕様ウォッシャー液の補充、エアコンフィルターの交換、解氷スプレーやジャンプスターターの準備は、工具不要で誰でも5分〜10分で行えます。これらを車検や法定点検の見積もりにそのまま含めると部品代+工賃で1.5万〜2.5万円かかりますが、事前セルフケアなら総額3,000円〜5,000円で完了します。
法則4:固定費(自動車保険・車検基本料)は年に1回のWeb相見積もりで自動更新のムダを断つ
毎年1回必ずやってくる任意保険の満期更新と、2年に1回の車検は、比較サイトで5分間の相見積もりを取るだけで「時給換算で数万円」の節約効果が生まれる最重要ポイントです。特に保険料の改定が続く2026年〜2027年は、過去の契約条件のまま放置せず、年齢条件・走行距離・車両保険の免責設定・特約の重複を毎年棚卸しすることが家計防衛の鍵となります。
法則5:下回りの防錆洗車と適正空気圧管理で、車の寿命とリセールバリュー(買取査定額)を守る
冬場の融雪剤(塩化カルシウム)放置による下回り腐食や、空気圧不足によるスタッドレスタイヤの偏摩耗は、数年後の車検整備費を跳ね上げるだけでなく、車を売却する際の査定評価点を大きく引き下げる原因になります。雪道走行後の数百円の下部洗浄と、月1回の無料空気圧点検を習慣化するだけで、将来の売却額が10万〜30万円高く維持されます。
5. 出発前・手続き前に3分で完了!自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの実践チェックリスト6選
どれほど知識を持っていても、当日の確認漏れが1つあるだけで思わぬトラブルにつながります。以下の6項目をスマホ画面でチェックしながら、順番に確認を進めてください。
- チェック1:満期日の「90日前〜30日前」に現在の保険証券(またはマイページ)を用意し、一括見積もりでダイレクト型5社以上の保険料を比較する
- チェック2:運転者の範囲が「本人・配偶者限定」で済むのに「限定なし」になっていないか、年齢条件が「26歳以上・30歳以上・35歳以上補償」に正しく引き上げられているか確認する
- チェック3:年間走行距離の実績をオドメーターで確認し、過大な距離区分(例:年5,000kmしか走らないのに10,000km以下契約)になっていれば適正区分へ引き下げる
- チェック4:家族で複数台の車や火災保険を契約している場合、「弁護士費用特約」「個人賠償責任特約」「ファミリーバイク特約」は家族全体で1つ付いていれば全員に適用されるため重複加入を解約する
- チェック5:初度登録から7年〜10年以上経過し、車両保険の協定保険価額(上限額)が30万〜50万円以下に下がっている車は、車両保険を外すか車対車(エコノミー型)へ切り替える
- チェック6:新車・登録後2〜3年以内の高価格車で一般型車両保険を付ける場合は、新車特約の要否と免責金額(5万-10万円等)のバランスを最適化する
6. よくある質問(FAQ):自動車保険(任意保険)の乗り換え比較・等級引き継ぎ・特約見直しの疑問をすべて解決
7. まとめ&あわせて読みたい関連ガイド・総合ピラーページ
本記事では【2026-2027最新】自動車保険(任意保険)の乗り換え・見直しで年間3万円安くする完全ガイド!ダイレクト型vs代理店型の事故対応満足度・等級引き継ぎ・弁護士費用特約と車両保険の損益分岐点について、2026年冬〜2027年最新の基準値・料金相場・実践手順を網羅的に解説しました。
冬のドライブやカーライフのトラブルは「事前の数値チェック」と「混み合う前の早めの予約・備蓄」の2つを実践するだけで、その95%以上を未然に防ぎ、かつ維持費を大幅に節約することができます。ぜひ本ページのチェックリストをブックマークして、安全で快適な冬のカーライフにお役立てください。
■ 冬のカーライフ・トラブル解決&維持費節約シリーズの関連記事
- 【2026冬〜2027最新】スタッドレスタイヤの寿命は何年?プラットフォームの見分け方・硬度計の数値基準・履き替え時期と主要5大メーカー価格性能比較完全ガイド
- 【2026冬最新】車のバッテリー上がりの原因と即解決手順!ジャンプスターターの使い方・ハイブリッド車(補機バッテリー)の注意点・JAFと自動車保険ロードサービス無料範囲比較
- 【2026-2027冬】高速道路の「冬用タイヤ規制」と「チェーン規制」の決定的な違い!スタッドレスでも通行止めになる全国13区間一覧・布製タイヤチェーン(オートソック)適合基準まとめ
- 【2026冬】車のフロントガラス凍結を一瞬で溶かす裏技と絶対NG行動!熱湯が割れる理由・解氷スプレー自作(無水エタノール配合比)・前夜カバー&デフロスター最速設定ガイド
- 【2026冬最新】スタッドレスタイヤ&ホイールセットはどこで買うのが最安?ネット通販(タイヤフッド・オートウェイ)・カー用品店・コストコ・ディーラーの工賃込み総額徹底比較
- 【2026冬】融雪剤(塩化カルシウム)による車の下回りサビ腐食を防ぐ洗車術!スキー場・雪道走行後の高圧洗浄タイミング・下部洗浄コース料金・アンダーコート施工相場まとめ
■ テレビFAN 6大分野の総合ピラー(総まとめガイド)
■ 本日のテレビFAN・注目深掘り解決ガイド(2026年11月9日・日替わり厳選15選)
放送番組・スポーツ・ドラマ・全国グルメ・文化イベントの中から、本日注目の専門検証ガイド15本を日替わりでピックアップしています。
- 注目1第105回全国高校サッカー選手権大会(2026/12/28開幕〜2027/1/11決勝)日程!日本テレビ地上波生中継・TVer全試合無料配信・国立競技場チケットまとめ
- 注目2【2027最新】全国10大・絶景ロープウェイ&ケーブルカー・天空テラス徹底比較!新穂高ロープウェイ(岐阜奥飛騨・日本唯一の2階建てゴンドラ&頂上展望台)・中央アルプス駒ヶ岳ロープウェイ(長野・千畳敷カール)・箱根ロープウェイ(神奈川・大涌谷と富士山)・蔵王ロープウェイ(山形・樹氷と蔵王テラス)・別府ロープウェイ(大分・鶴見岳)・函館山ロープウェイの混雑回避とWEB予約ガイド
- 注目3【2027最新】全国10大・日本三名橋&絶景吊り橋・海上大橋徹底比較!錦帯橋(山口岩国・日本三名橋の木造5連アーチ)・祖谷のかずら橋(徳島三好・日本三奇橋のスリル)・三島スカイウォーク(静岡・日本最長400m人道吊り橋&富士山)・角島大橋(山口下関・コバルトブルーの海を渡る絶景橋)・古宇利大橋(沖縄)・夢の吊橋(静岡寸又峡・ミルキーブルーの湖)の渡橋料とアクセスガイド
- 注目4【2027最新】全国10大・日本三大鍾乳洞&地底探検・洞窟クルーズ徹底比較!秋芳洞(山口・日本最大級の地下宮殿と百枚皿)・龍泉洞(岩手岩泉・水深98mドラゴンブルーの地底湖)・龍河洞(高知)・あぶくま洞(福島田村)・おきなわワールド玉泉洞(沖縄・東洋一美しい30万本の鍾乳石と青の泉)・飛騨大鍾乳洞・日原鍾乳洞(東京奥多摩)の洞内気温と服装ガイド
- 注目5【2027最新】全国10大・レトロ港町&赤レンガ倉庫・異人館街歩き徹底比較!門司港レトロ(福岡北九州・大正ロマン建築と焼きカレー)・函館ベイエリア(北海道・金森赤レンガ倉庫と八幡坂)・小樽運河(北海道・北一硝子とオルゴール堂)・横浜赤レンガ倉庫&馬車道・神戸メリケンパーク&旧居留地・舞鶴赤れんがパーク(京都)・敦賀赤レンガ倉庫(福井)の夜景とグルメガイド
- 注目6【2027最新】全国10大・あじさい寺(紫陽花の名所)&花手水・あじさい電車徹底比較!明月院(鎌倉・明月院ブルーと悟りの窓)・長谷寺(鎌倉・2500株の紫陽花路と由比ヶ浜展望)・三室戸寺(京都宇治・2万株のハートあじさい)・柳谷観音 楊谷寺(京都長岡京・花手水発祥の寺)・箱根登山電車「あじさい電車」(神奈川・夜のライトアップ座席指定)・本土寺(千葉松戸)の見頃時期と拝観予約ガイド
- 注目7【2027最新】全国ご当地あるある・県民性・ローカルチェーン特集が大爆笑のテレビ番組6選徹底比較!『秘密のケンミンSHOW極(日テレ/読売・田中裕二&久本雅美)』『月曜から夜ふかし(日テレ・マツコ&村上信五の街頭インタビュー)』『タクシー運転手さん一番うまい店に連れてって!(テレ東)』『相席食堂(ABC・千鳥のちょっと待てぃ!!)』『バナナマンのせっかくグルメ!!』の神回とTVer・VOD配信ガイド
- 注目8【2027最新】広告代理店・PR広報・ITスタートアップ起業&ビジネス逆転ドラマ名作10選とVOD配信徹底比較!『トリリオンゲーム(目黒蓮&佐野勇斗・1兆ドルを稼ぐ成り上がり)』『ユニコーンに乗って(永野芽郁&西島秀俊&杉野遥亮)』『フェイクマミー』『サプリ』『リッチマン、プアウーマン(小栗旬&石原さとみ)』『ハゲタカ』『梨泰院クラス&六本木クラス』の仕事術と配信先ガイド
- 注目9【2027最新】天才子役から国民的実力派へと華麗な進化を遂げた女優・俳優6名(芦田愛菜・桜田ひより・吉川愛・福原遥・神木隆之介・鈴木福)の代表作とVOD配信徹底比較!『マルモのおきて』から『最高の教師』『はたらく細胞』『あの花が咲く丘で、君とまた出会えたら。』『舞いあがれ!』『海に眠るダイヤモンド』までの成長軌跡と受賞歴まとめ
- 注目10【2027最新】『仮面ライダー』『スーパー戦隊』出身で日本映画・大河ドラマの主役へ飛躍した俳優6名(菅田将暉・横浜流星・赤楚衛二・高橋文哉・竹内涼真・松坂桃李)のデビュー作と代表作VOD配信徹底比較!『仮面ライダーW』『トッキュウジャー』『ビルド』『ゼロワン』『ドライブ』『シンケンジャー』の変身秘話と現在の主演作まとめ
- 注目11【2027最新】静岡・浜松・富士宮・伊豆の12大ご当地グルメ徹底比較!『炭焼きレストランさわやか(げんこつハンバーグの待ち時間&発券攻略)』『浜松餃子(むつぎく・石松ぎょうざ・福みつ)』『浜松うなぎ(八百徳・あつみ)』『富士宮やきそば(お宮横丁・伊東)』『由比の桜えび&用宗しらす丼』『静岡おでん(青葉おでん街)』『沼津港深海水族館&海鮮かき揚げ丼』の食べ歩きと通販ガイド
- 注目12【2027最新】熊本・阿蘇・天草の10大ご当地グルメ徹底比較!『阿蘇あか牛丼(いまきん食堂の待ち時間・整理券攻略&めしのやまいち)』『熊本ラーメン(黒亭・桂花・天外天の焦がしニンニク黒マー油)』『本場馬刺し(菅乃屋・むつ五郎)』『太平燕(たいぴーえん・紅蘭亭)』『からし蓮根(森からし蓮根)』『いきなり団子』の名店アクセスと通販お取り寄せガイド
- 注目13【2027最新】函館(北海道)の10大ご当地グルメ&朝市食べ歩き徹底比較!『ラッキーピエロ(チャイニーズチキンバーガー&人気メニューランキング)』『ハセガワストア(やきとり弁当・実は豚精肉!)』『函館朝市(きくよ食堂・うにむらかみ・活いか釣り体験)』『函館塩ラーメン(あじさい・滋養軒・星龍軒の系譜)』『阿佐利本店(すき焼き&コロッケ)』『スナッフルス(チーズオムレット)』の完全ガイド
- 注目14【2027最新】小学生・家族で大興奮の「水族館ナイトステイ(夜の水族館お泊まり体験)&バックヤードツアー・イルカふれあい」全国8大施設徹底比較!『鴨川シーワールド(千葉・シャチ&ベルーガの前で寝袋お泊まり「トロピカルアイランド・ナイトステイ」)』・『サンシャイン水族館(東京池袋)』・『沖縄美ら海水族館(黒潮探検・水上観覧コース)』・『海遊館(大阪)』・『名古屋港水族館』・『新江ノ島水族館』の予約方法と自由研究ガイド
- 注目15【2027最新】トライアスロン(スイム1.5km・バイク40km・ラン10km)&混合リレー・アイアンマンレースのルールと日本代表選手徹底解説!ニナー賢治・高橋侑子・小田倉真・佐藤優香、「4種目め」と呼ばれるトランジション(T1・T2)の秒単位の駆け引きとドラフティングルール、2026愛知・名古屋アジア大会&2028ロサンゼルス五輪見どころガイド
■ 記事執筆・ファクトチェック体制(テレビFAN編集部)
本記事はテレビFAN編集部(放送番組・人物プロフィール検証チーム)が、各放送局の公式番組表・球団および所属事務所の公式発表・公的プロフィール等の一次情報に基づき作成・検証しています。
■ ジャンル別の専門まとめ(6大テーマ別ピラーページ)から探す:
コメント